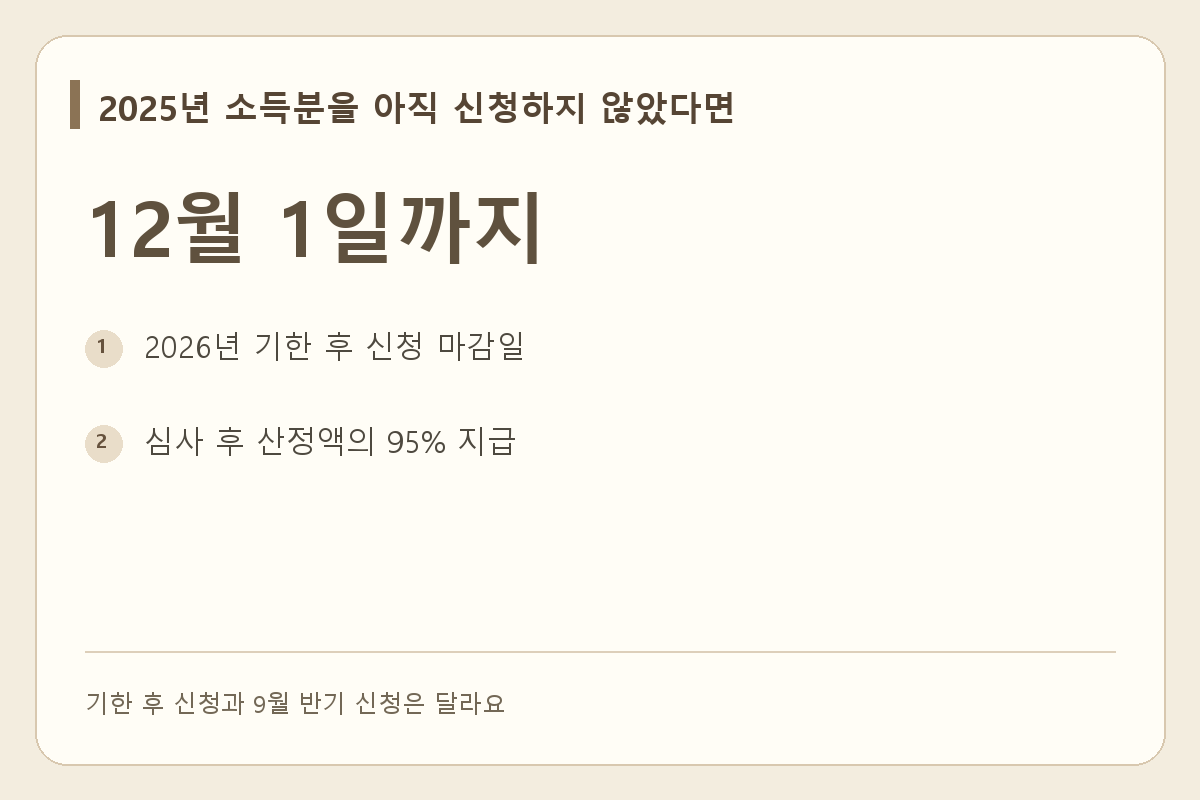
2026년 근로장려금 정기 신청을 놓쳤다면 12월 1일까지 기한 후 신청을 할 수 있어요. 심사를 거쳐 산정액의 95%를 지급하며, 지급 시기는 신청일부터 4개월 이내입니다. 이번 신청은 2025년에 번 소득을 기준으로 해요.
9월 15일이 지났는데도 신청할 수 있나요?
네. 9월 15일에 끝난 것은 2026년 상반기 소득에 대한 반기 신청이에요. 지난해 소득에 대한 기한 후 신청과는 대상 기간이 다릅니다.
| 구분 | 소득 기준 | 2026년 접수 기간 |
|---|---|---|
| 정기 신청 | 2025년 연간 소득 | 5월 1일~6월 1일, 종료 |
| 기한 후 신청 | 2025년 연간 소득 | 6월 2일~12월 1일 |
| 상반기분 반기 신청 | 2026년 상반기 근로소득 | 9월 1일~15일, 종료 |
국세청의 신청기간 안내와 9월 반기 신청 안내를 구분해서 보면 됩니다. 9월 22일 현재, 이 글에서 다루는 기한 후 신청은 접수 기간 안에 있어요.
소득과 재산은 어느 해를 보나요?
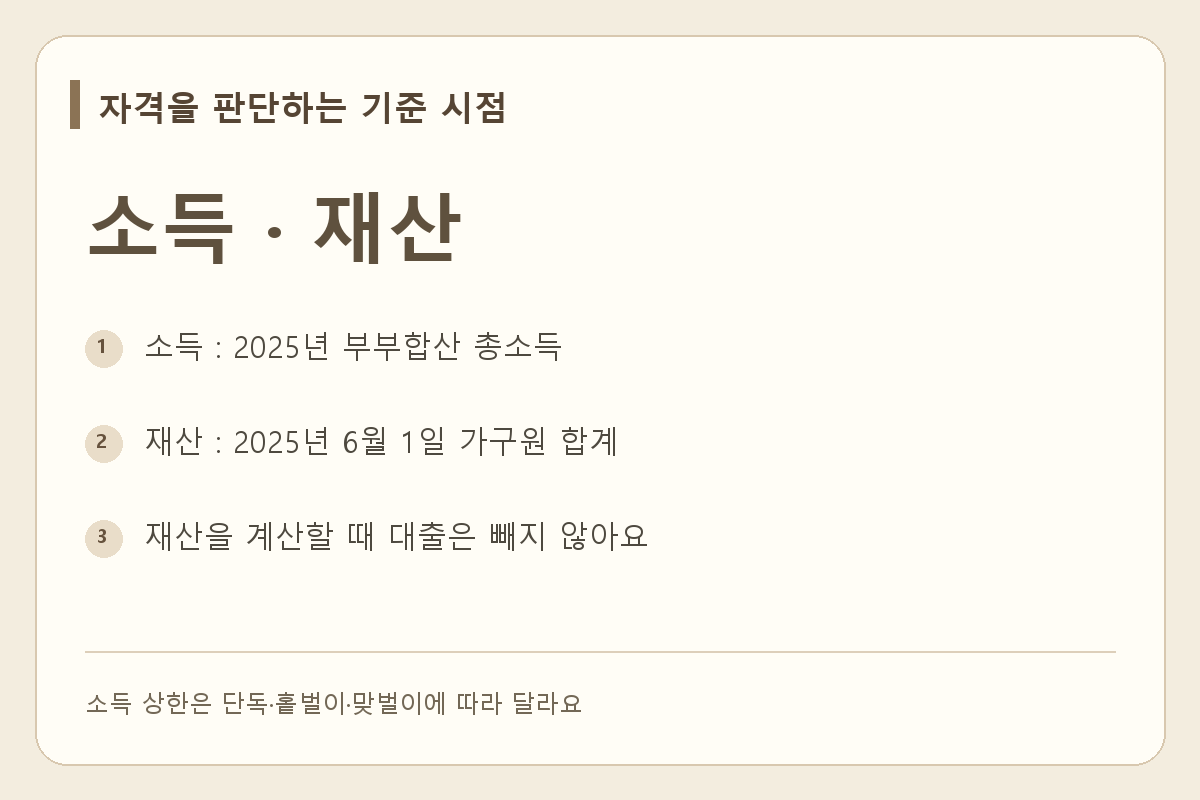
소득은 2025년 부부합산 총소득을 봐요. 근로·사업·종교인 소득이 있는 가구 중 단독가구는 2,200만 원 미만, 홑벌이는 3,200만 원 미만, 맞벌이는 4,400만 원 미만이어야 합니다. 월급 실수령액만 더하는 방식과는 달라요.
재산은 2025년 6월 1일 기준 가구원 합계가 2억 4천만 원 미만이어야 해요. 집과 예금뿐 아니라 전세금 등도 살피며, 대출은 재산에서 빼지 않습니다.
배우자가 있다고 모두 홑벌이가 되는 것은 아니에요. 맞벌이 구분에는 신청인과 배우자 각각의 총급여액 등 기준이 적용됩니다. 다른 사람의 부양자녀, 전문직 사업자와 배우자 등은 별도 제외 조건도 있으니 국세청 신청자격에서 가구 유형과 제외 항목을 함께 확인하세요.
5% 감액이면 실제로 얼마나 줄어드나요?
기한 후 신청은 원래 산정된 금액의 95%를 받는다는 뜻이에요. 예를 들어 산정액이 100만 원이고 다른 감액·충당 사유가 없다면 95만 원이 됩니다. 모든 신청자가 100만 원을 받는다는 예시는 아니에요.
재산 합계가 1억 7천만 원 이상, 2억 4천만 원 미만이면 별도의 50% 감액 기준이 있어요. 세금 체납액에 대한 충당도 있을 수 있으니, 단순히 안내문 금액에 0.95만 곱해 입금액을 확정하지는 마세요.
신청하면 언제 들어오나요?
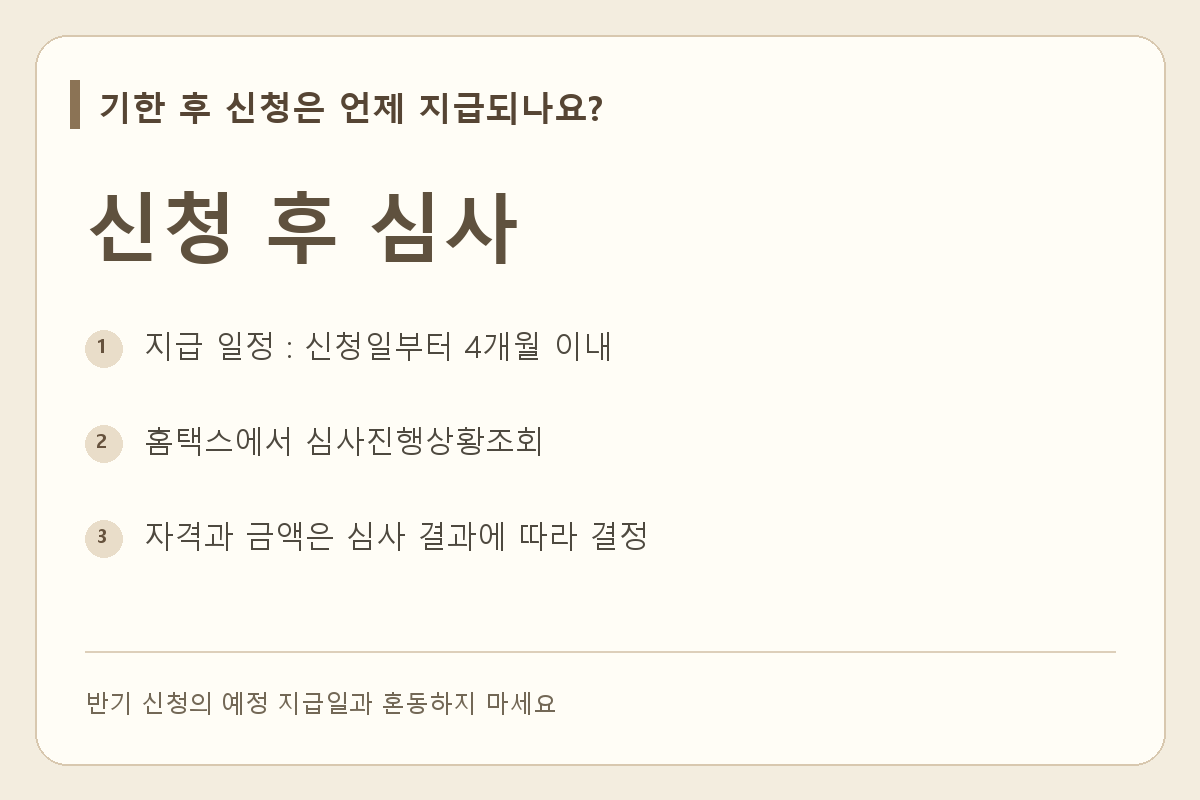
기한 후 신청분은 신청일부터 4개월 이내에 지급하는 일정이에요. 접수 즉시 입금되는 방식은 아니며, 소득과 재산 심사 결과에 따라 지급 여부와 금액이 정해집니다. 자세한 기준은 국세청 심사·지급 안내에서 볼 수 있어요.
이미 같은 소득연도의 장려금을 신청했는지부터 확인해 보세요. 아직 신청하지 않았다면 홈택스에서 기한 후 신청 대상 여부를 확인하고 접수하면 됩니다. 반기 신청이나 자동신청 내역이 있다면 새로 중복 신청하기보다 기존 처리 상태를 먼저 살펴보는 편이 정확해요.
공식 정보 확인일 2026-09-22